RBI रेपो दरात 0.25 टक्क्यांनी वाढणार; गृहकर्जाचा हप्ता आणि मुदत ठेवींवर काय परिणाम ?

नवी दिल्ली : वास्तविक जीडीपी (GDP) वाढीबाबत बोलताना आरबीआयचे गव्हर्नर संजय मल्होत्रा यांनी रेपो रेटसंदर्भात महत्त्वाची माहिती देताना सांगितले की, “…दीर्घकाळ चाललेला भू-राजकीय तणाव, आंतरराष्ट्रीय स्तरावर वाढलेले वस्तूंचे भाव, जागतिक व्यापारातील अतिरिक्त अडथळे आणि जागतिक आर्थिक परिस्थितीतील कडकपणा यांसारखी आव्हाने विकासदराच्या दृष्टिकोनावर परिणाम करू शकतात. या सर्व बाबींचा विचार करता, चालू वर्षासाठी वास्तविक जीडीपी वाढीचा अंदाज 7.1 % वर्तवण्यात आला आहे. यामध्ये दुसऱ्या तिमाहीसाठी 7.2 %, तिसऱ्या तिमाहीसाठी 6.9 % आणि चौथ्या तिमाहीसाठी 6.8 % वाढीचा अंदाज आहे. विकासदराच्या अंदाजात केलेली 40 बेसिस पॉइंट्सची वाढ आर्थिक घडामोडींची मजबूती अधोरेखित करते. नमूद केलेली महत्त्वपूर्ण आव्हाने असूनही, पुढील वर्षाच्या पहिल्या तिमाहीसाठी वास्तविक जीडीपी वाढ 7.1 % राहण्याचा अंदाज आहे. यासंदर्भातील जोखीम संतुलित आहे.”
#WATCH | Mumbai, Maharashtra: On real GDP growth, RBI Governor Sanjay Malhotra says, "… Headwinds from protracted geopolitical tensions, elevated international commodity prices, additional frictions in global trade, and tightening of global financial conditions may weigh on the growth outlook. Taking all these factors into consideration, real GDP growth for this year is projected at 7.1%, with Q2 at 7.2%, Q3 at 6.9, and Q4 at 6.8%. The upward revision in the growth forecast by 40 basis points further underscores the strength of economic activity. Despite the significant headwinds mentioned earlier, real GDP growth for Q1 next year is projected at 7.1%. The risks are evenly balanced." (Source: RBI) — ANI (@ANI) October 7, 2026
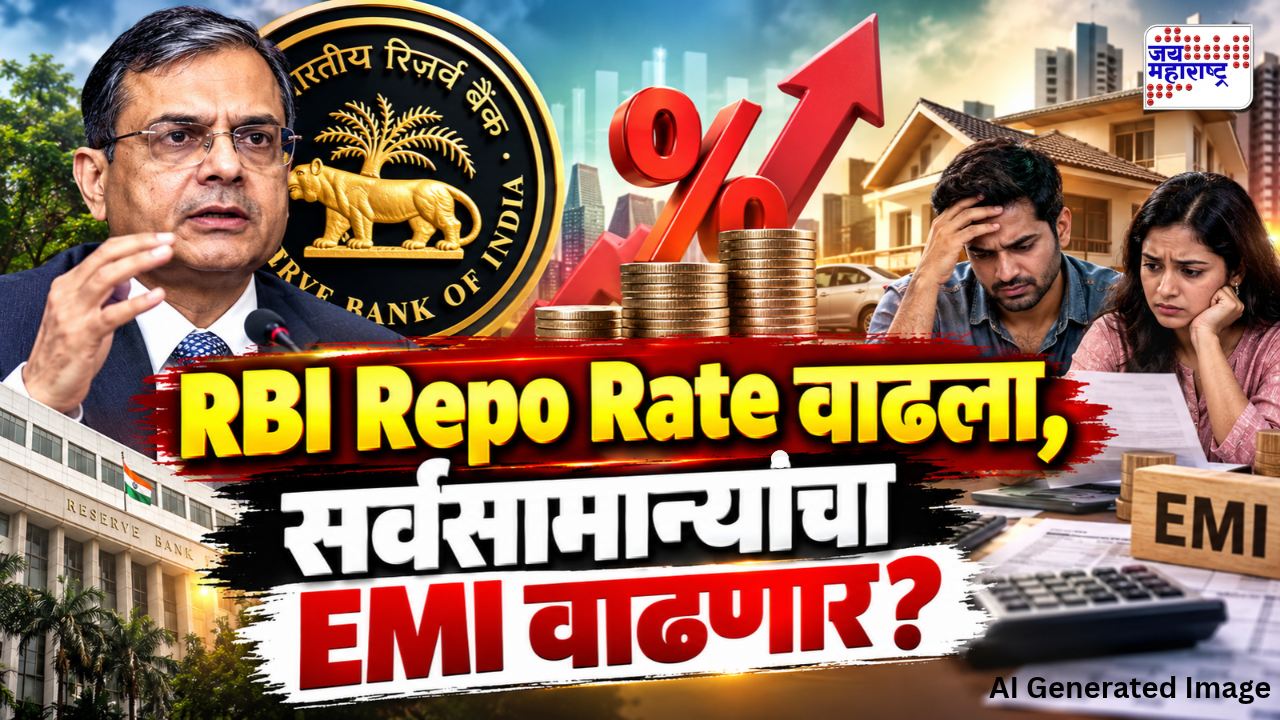
बहुतेकांना MPC कडून रेपो दरात 25 बेसिस पॉइंट्सची (bps) वाढ करून तो 5.5 टक्क्यांपर्यंत नेण्याची अपेक्षा आहे. ही वाढ झाल्यास, फेब्रुवारी 2023 नंतरची ही पहिलीच दर वाढ ठरेल. केवळ चार प्रतिसादकर्त्यांना मध्यवर्ती बँकेकडून दर जैसे-थे ठेवले जाण्याची अपेक्षा आहे. ग्राहकांच्या बाबतीत, याचा तात्काळ परिणाम प्रामुख्याने ‘फ्लोटिंग-रेट’ (बदलत्या व्याजदराच्या) गृहकर्ज असलेल्या कर्जदारांवर जाणवण्याची शक्यता आहे. याउलट विद्यमान मुदत ठेवींवर त्या सुरू केल्याच्या वेळी लागू असलेला व्याजदरच मिळत राहील.
रेपो दरात 25 बेसिस पॉइंट्सची वाढ झाल्यामुळे, रेपो दरासारख्या बाह्य बेंचमार्कशी (निर्देशांकांशी) जोडलेल्या कर्जांच्या व्याजदरात वाढ होण्याची शक्यता आहे. “25 वर्षांच्या कालावधीसाठी 7.5 टक्के दराने घेतलेल्या 50 लाख रुपयांच्या कर्जावर, सध्याचा सुमारे 36,950 रुपयांचा ईएमआय (EMI) दरमहा साधारणपणे 817 रुपयांनी वाढेल. कर्जाच्या संपूर्ण कालावधीचा विचार करता, यामुळे व्याजापोटी सुमारे 2.45 लाख रुपयांचा अतिरिक्त बोजा पडेल,” असे ‘बँकबाझार’चे (BankBazaar) मुख्य कार्यकारी अधिकारी (CEO) अधिल शेट्टी यांनी सांगितले. धोरणात्मक दरात बदल झाल्यानंतर काही महिन्यांतच रेपो-लिंक्ड कर्जांचे दर सामान्यतः पुनर्निर्धारित (reset) केले जातात. बँका त्यांच्या कर्जविषयक अटींनुसार ईएमआय किंवा कर्जाचा कालावधी यांपैकी कशातही बदल करू शकतात.
शेट्टी यांनी सांगितले की, कर्जदार आपला ईएमआय थोडा वाढवून किंवा दरवर्षी कर्जाची काही रक्कम आगाऊ भरून (partial prepayment) या वाढीचा परिणाम कमी करू शकतात. तसेच, व्याजदरातील वाढीमुळे ईएमआय वाढणार आहे, कर्जाचा कालावधी वाढणार आहे की दोन्ही गोष्टी होणार आहेत, याची माहिती कर्जदारांनी संबंधित बँकेकडून किंवा कर्ज देणाऱ्या संस्थेकडून करून घेतली पाहिजे.
#WATCH | Mumbai | Reserve Bank of India is set to announce its monetary policy decision today The MPC’s three-day meeting, being held from October 5 to 7, comes after it kept the repo rate unchanged at 5.25 per cent in August and retained a neutral stance, citing the need for greater clarity on the inflation outlook and evolving growth-inflation dynamics. — ANI (@ANI) October 7, 2026
जय महाराष्ट्र न्यूजवर ताज्या बातम्या आणि ब्रेकिंग न्यूज वाचा. अधिक माहितीसाठी भारताच्या बातम्या ब्राउझ करा.